
Fast ein Jahrhundert lang war die Kernfusion vor allem ein wissenschaftliches Problem: den Nachweis zu erbringen, dass es möglich ist, den Prozess, der die Sterne antreibt, auf der Erde nachzubilden. Heute wandelt sich das Problem zu einer Frage der Technik, der Industrialisierung, des Kapitals und des Marktes.
Diese Unterscheidung ist von grundlegender Bedeutung, da sie die Art und Weise, wie ein professioneller Investor die Branche einschätzen sollte, radikal verändert.
„Ist die Fusion realisierbar?“
Die Frage lautet nun:
„Ist es möglich, ein Kraftwerk zu bauen, das kontinuierlich, wirtschaftlich und zu akzeptablen Kapitalkosten Netto-Strom erzeugt?“
Im Jahr 2026 gibt es einen regelrechten industriellen Wettlauf um die Kernfusion. Die vier Schlüsselzahlen der Branche sind im Folgenden zusammengefasst.
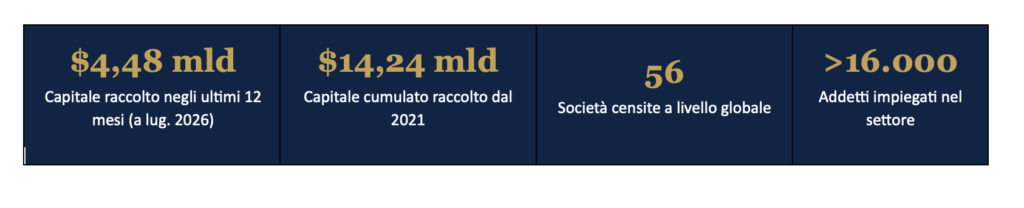
Abbildung 1. Schlüsselindikatoren der Fusionsindustrie, September 2026. Quelle: Fusion Industry Association, „The Global Fusion Industry in 2026“.
Zudem verändert sich die Beschaffenheit des Kapitals: Es stammt nicht mehr nur aus Risikokapital und Technologiefonds, sondern auch aus Pensionsfonds, Staatsfonds, Industrieunternehmen, Energiekonzernen und Hyperscalern (Betreibern großer Rechenzentren, z. B. AWS, Azure). Der eigentliche Wendepunkt ist der Übergang von der Fusionswissenschaft zur Fusionsindustrie – was jedoch nicht bedeutet, dass die kommerzielle Fusion bereits bewiesen wäre.
Ein Bericht der Financial Times bestätigt diesen Trend: In den ersten acht Monaten des Jahres 2026 haben Fusions-Start-ups laut PitchBook eine Rekordsumme von 3,8 Milliarden US-Dollar an privatem Kapital angezogen und damit bereits das gesamte Vorjahresergebnis (3,3 Milliarden US-Dollar, ebenfalls ein historischer Rekord) übertroffen.
Eine Umfrage der Fusion Industry Association aus dem Jahr 2026 zeigt jedoch auch die unterschiedlichen Erwartungen innerhalb der Branche: 32 von 45 befragten Unternehmen geben an, bis 2040 kommerzielle Energie liefern zu können – eine bedeutende Minderheit ist selbst unter Fachleuten anderer Meinung (Financial Times, September 2026).
Im September 2026 bleiben einige grundlegende Probleme ungelöst:
• Plasmaeinschluss und -stabilität
• Nettoenergie auf Ebene der gesamten Anlage
• Materialien, die einem Neutronenbeschuss ausgesetzt sind
• Tritiumreproduktion
• Brennstoffkreislauf
• Wartung der Komponenten
• Betriebsdauer
• Verfügbarkeit der Anlage
• Kosten des Kraftwerks
• Genehmigungen und Netzanschluss
• Endkosten des Stroms
Aus finanzieller Sicht ist die Kernfusion daher nach wie vor als eine Deep-Tech-Anlageklasse mit extrem hohem Risiko zu betrachten, die jedoch ein außerordentlich hohes Gewinnpotenzial birgt. Für einen professionellen Anleger gibt es noch keinen überzeugenden Grund, sie wie eine traditionelle Energieinvestition zu behandeln; vielmehr gibt es die These, dass die Kernfusion eine „Long-Duration-Technology-Option“ darstellt.
Die interessanteste Investition könnte zudem nicht unbedingt das Unternehmen sein, das den ersten Reaktor baut, sondern die Anbieter von Technologien, die schwer zu ersetzen sind: HTS-Magnete, fortschrittliche Werkstoffe, Kryosysteme, Leistungselektronik, Gyrotrons, Vakuumtechnologie, Brennstoffkreislaufsysteme und Hochtemperaturkomponenten.
Für unsere Leser ist das Thema nicht neu, da es bereits Anfang dieses Jahres in einem ausführlichen Beitrag zu genau dieser Fragestellung vorgestellt wurde: die Industrialisierung der Kernfusion. Angesichts der Komplexität des Themas haben wir uns jedoch entschlossen, einige Konzepte in einem Bericht zusammenzufassen, der auf unserer Website zum Download bereitsteht. Wie immer geben wir darin keine Anlageempfehlungen, sondern verwenden konkrete Beispiele, um den unserer Meinung nach sinnvollsten Ansatz für diese Art von Investitionen praxisnah zu erläutern. Beim Lesen des Berichts sollte zumindest klar werden, warum „Helium“ im Titel dieses Beitrags vorkommt.
Haftungsausschluss
Der vorliegende Beitrag gibt die persönliche Meinung der Mitarbeiter von Custodia Wealth Management wieder, die ihn verfasst haben. Es handelt sich nicht um Anlageberatung oder -empfehlungen, auch nicht um eine individuelle Beratung, und er ist nicht als Aufforderung zum Handel mit Finanzinstrumenten zu verstehen.
