
Pendant près d’un siècle, la fusion nucléaire a surtout été un problème scientifique : démontrer qu’il était possible de reproduire sur Terre le processus qui alimente les étoiles. Aujourd’hui, ce problème se transforme en un enjeu d’ingénierie, d’industrialisation, de capital et de marché.
Cette distinction est fondamentale, car elle modifie radicalement la manière dont un investisseur professionnel devrait appréhender ce secteur.
« Est-il possible de réaliser la fusion ? »
La question est désormais la suivante :
« Est-il possible de construire une centrale capable de produire de l’électricité nette, en continu, de manière rentable et avec un coût du capital acceptable ? »
En 2026, une véritable course industrielle à la fusion est en marche. Les quatre chiffres clés du secteur sont résumés ci-dessous.
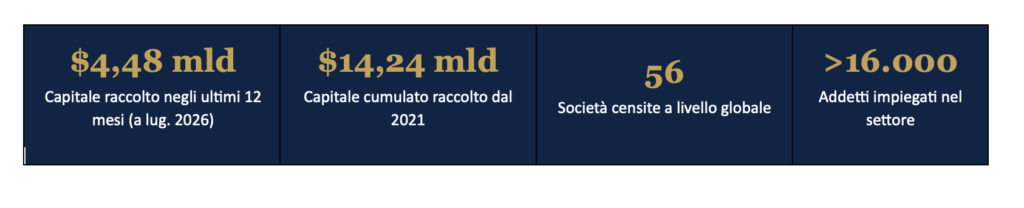
Figure 1. Indicateurs clés de l’industrie de la fusion, septembre 2026. Source : Fusion Industry Association, « The Global Fusion Industry in 2026 ».
De plus, le capital prend une nature qualitativement différente : il ne provient plus uniquement du capital-risque et des fonds technologiques, mais aussi des fonds de retraite, des fonds souverains, des entreprises industrielles, des sociétés énergétiques et des hyperscalers (les gestionnaires de grands centres de données, par exemple AWS, Azure). Le véritable tournant réside dans le passage de la « fusion science » à la « fusion industry » — mais cela ne signifie pas pour autant que la fusion commerciale ait fait ses preuves.
Une mise à jour du Financial Times confirme cette tendance : au cours des huit premiers mois de 2026, les start-ups spécialisées dans la fusion ont attiré un montant record de 3,8 milliards de dollars de capitaux privés selon PitchBook, dépassant d’ores et déjà le total de l’année précédente (3,3 milliards de dollars, qui constituait déjà un record historique).
Une enquête réalisée en 2026 par la Fusion Industry Association montre toutefois également la divergence des attentes au sein du secteur : 32 entreprises sur les 45 interrogées déclarent être en mesure de fournir de l’énergie à des fins commerciales d’ici 2040 — une minorité significative n’est pas d’accord, même parmi les professionnels du secteur (Financial Times, septembre 2026).
En septembre 2026, certains problèmes fondamentaux restent sans solution :
• confinement et stabilité du plasma
• énergie nette au niveau de l’ensemble de l’installation
• matériaux soumis au bombardement neutronique
• reproduction du tritium
• cycle du combustible
• maintenance des composants
• durée de vie opérationnelle
• disponibilité de la machine
• coût de la centrale
• les autorisations et le raccordement au réseau
• le coût final de l’électricité
D’un point de vue financier, la fusion doit donc encore être considérée comme une classe d’actifs « deep-tech » à très haut risque, mais offrant un potentiel de rendement extraordinairement élevé. Pour un investisseur professionnel, il n’existe pas encore de raison convaincante de la traiter comme un investissement énergétique traditionnel : il existe en revanche une thèse selon laquelle la fusion représente une option technologique à long terme.
L’investissement le plus intéressant pourrait d’ailleurs ne pas être nécessairement la société qui construira le premier réacteur, mais plutôt les fournisseurs de technologies difficiles à remplacer : aimants HTS, matériaux avancés, systèmes cryogéniques, électronique de puissance, gyrotrons, technologie du vide, systèmes de cycle du combustible et composants haute température.
Pour ceux qui nous suivent, le sujet n’est pas nouveau puisqu’il a déjà été abordé en début d’année dans une analyse consacrée à cette même problématique : l’industrialisation de la fusion nucléaire. Toutefois, compte tenu de la complexité du sujet, nous avons jugé bon de rassembler certains concepts dans un rapport, téléchargeable sur notre site, où – comme toujours – nous ne donnons pas de conseils d’investissement, mais utilisons des exemples concrets pour expliquer de manière pratique l’approche qui nous semble la plus judicieuse pour ce type d’investissements. À la lecture de ce rapport, vous devriez au moins comprendre pourquoi le mot « Hélium » figure dans le titre de cet article.
Avertissement
Le présent article exprime l’opinion personnelle des collaborateurs de Custodia Wealth Management qui l’ont rédigé. Il ne s’agit ni de conseils ni de recommandations d’investissement, ni de conseil personnalisé, et il ne doit pas être considéré comme une invitation à effectuer des transactions sur des instruments financiers.
