
На протяжении почти столетия ядерный синтез был прежде всего научной проблемой: нужно было доказать, что на Земле можно воспроизвести процесс, питающий звезды. Сегодня эта проблема превращается в вопрос инженерии, индустриализации, капитала и рынка.
Это различие имеет основополагающее значение, поскольку радикально меняет подход профессионального инвестора к оценке данного сектора.
«Возможен ли термоядерный синтез?»
Вопрос теперь звучит так:
«Возможно ли построить электростанцию, которая будет производить чистую электроэнергию непрерывно, экономично и с приемлемой стоимостью капитала?»
В 2026 году наблюдается настоящая промышленная гонка за термоядерным синтезом. Четыре ключевых показателя отрасли приведены ниже.
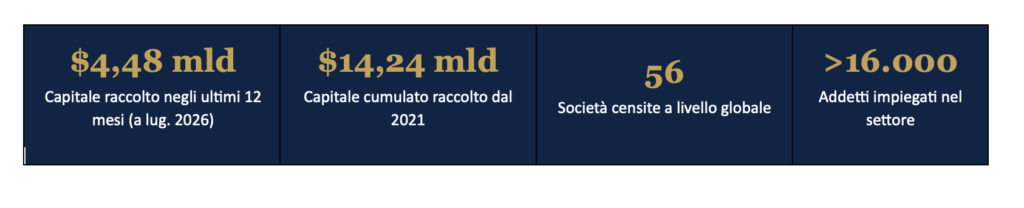
Рисунок 1. Ключевые показатели отрасли термоядерного синтеза, сентябрь 2026 г. Источник: Ассоциация отрасли термоядерного синтеза, «Глобальная отрасль термоядерного синтеза в 2026 году».
Кроме того, капитал становится качественно иным: он поступает не только из венчурных и технологических фондов, но и из пенсионных фондов, суверенных фондов благосостояния, промышленных компаний, энергетических корпораций и гиперскалеров (операторов крупных центров обработки данных, например AWS, Azure). Настоящим прорывом является переход от «науки о термоядерном синтезе» к «индустрии термоядерного синтеза» — но это не означает, что коммерческая реализация термоядерного синтеза уже доказана.
Обновлённые данные из Financial Times подтверждают эту тенденцию: по данным PitchBook, за первые восемь месяцев 2026 года стартапы, занимающиеся термоядерным синтезом, привлекли рекордные 3,8 млрд долларов частного капитала, уже превысив показатель за весь предыдущий год (3,3 млрд долларов, что само по себе было историческим рекордом).
Однако опрос, проведённый в 2026 году Ассоциацией термоядерной промышленности, также показывает разброс ожиданий внутри отрасли: 32 из 45 опрошенных компаний заявляют, что смогут поставлять энергию на коммерческой основе к 2040 году — значительное меньшинство не согласно с этим даже среди специалистов отрасли (Financial Times, сентябрь 2026 года).
В сентябре 2026 года остаются нерешенными некоторые фундаментальные проблемы:
• удержание и стабильность плазмы
• чистая энергия на уровне всей установки
• материалы, подвергающиеся нейтронной бомбардировке
• производство трития
• топливный цикл
• техническое обслуживание компонентов
• срок эксплуатации
• эксплуатационная готовность установки
• стоимость электростанции
• лицензии и подключение к сети
• конечная стоимость электроэнергии
С финансовой точки зрения термоядерный синтез по-прежнему следует рассматривать как класс активов в сфере высоких технологий с чрезвычайно высоким риском, но с потенциально чрезвычайно высокой доходностью. Для профессионального инвестора пока нет убедительной причины рассматривать его как традиционную инвестицию в энергетику: напротив, существует точка зрения, согласно которой термоядерный синтез представляет собой долгосрочную технологическую опцию.
Кроме того, наиболее интересным объектом инвестиций может оказаться не обязательно компания, которая построит первый реактор, а поставщики технологий, которые трудно заменить: высокотемпературные супрессоры (HTS), передовые материалы, криогенные системы, силовая электроника, гиротроны, вакуумные технологии, системы топливного цикла и высокотемпературные компоненты.
Для тех, кто следит за нашими публикациями, эта тема не нова, поскольку она уже затрагивалась в начале этого года в аналитической статье, посвящённой той же проблематике: индустриализации ядерного синтеза. Тем не менее, учитывая сложность темы, мы решили обобщить некоторые концепции в отчете, который можно скачать с нашего сайта. В нем — как всегда — мы не даем инвестиционных рекомендаций, а используем конкретные примеры, чтобы на практике объяснить подход, который, по нашему мнению, является наиболее разумным для этого вида инвестиций. Прочитав отчет, вам, по крайней мере, станет ясно, почему в названии этого поста фигурирует слово «Гелий».
Отказ от ответственности
Настоящий пост отражает личное мнение сотрудников Custodia Wealth Management, подготовивших его. Он не является инвестиционными советами или рекомендациями, не представляет собой индивидуальную консультацию и не должен рассматриваться как приглашение к совершению сделок с финансовыми инструментами.
