
Durante casi un siglo, la fusión nuclear ha sido sobre todo un problema científico: demostrar que era posible reproducir en la Tierra el proceso que alimenta a las estrellas. Hoy en día, el problema se está convirtiendo en una cuestión de ingeniería, industrialización, capital y mercado.
Esta distinción es fundamental, ya que cambia radicalmente la forma en que un inversor profesional debería interpretar el sector.
«¿Es posible lograr la fusión?»
La pregunta ahora es:
«¿Es posible construir una central que produzca electricidad neta, de forma continua, de manera rentable y con un coste de capital aceptable?»
En 2026 existe una auténtica carrera industrial hacia la fusión. A continuación se resumen las cuatro cifras clave del sector.
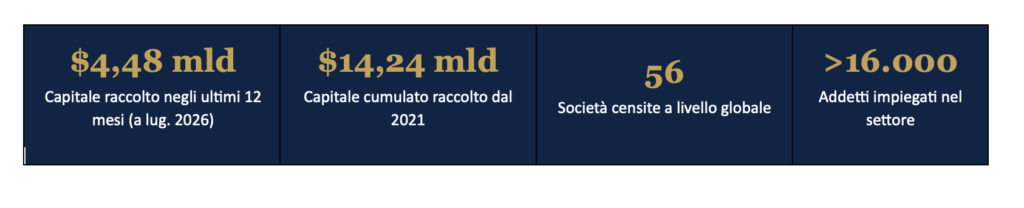
Figura 1. Indicadores clave de la industria de la fusión, septiembre de 2026. Fuente: Fusion Industry Association, «The Global Fusion Industry in 2026».
Además, el capital está adquiriendo un carácter cualitativamente diferente: ya no procede únicamente del capital riesgo y los fondos tecnológicos, sino también de fondos de pensiones, fondos soberanos, empresas industriales, compañías energéticas e hiperescaladores (los gestores de grandes centros de datos, p. ej., AWS, Azure). El verdadero punto de inflexión es el paso de la ciencia de la fusión a la industria de la fusión, pero eso no significa que la fusión comercial haya quedado demostrada.
Una actualización del Financial Times confirma la tendencia: en los primeros ocho meses de 2026, las startups dedicadas a la fusión han atraído una cifra récord de 3.8 mil millones de dólares de capital privado según PitchBook, superando ya la cifra total del año anterior (3.3 mil millones de dólares, que a su vez era un récord histórico).
Sin embargo, una encuesta de 2026 de la Fusion Industry Association también pone de manifiesto la disparidad de expectativas dentro del sector: 32 de las 45 empresas encuestadas afirman que podrán suministrar energía comercial antes de 2040; una minoría significativa no está de acuerdo, ni siquiera entre los propios expertos del sector (Financial Times, septiembre de 2026).
En septiembre de 2026 siguen sin resolverse algunos problemas fundamentales:
• confinamiento y estabilidad del plasma
• energía neta a nivel de toda la central
• materiales sometidos a bombardeo neutrónico
• reproducción del tritio
• ciclo del combustible
• mantenimiento de los componentes
• vida útil
• disponibilidad de la máquina
• coste de la central
• licencias y conexión a la red
• coste final de la electricidad
Desde un punto de vista financiero, la fusión debe considerarse, por tanto, todavía como una clase de activos de alta tecnología (deep-tech) de muy alto riesgo, pero con un rendimiento potencial extraordinariamente elevado. Para un inversor profesional, todavía no existe una razón convincente para tratarla como una inversión energética tradicional; en cambio, existe la tesis de que la fusión representa una opción tecnológica a largo plazo.
Además, la inversión más interesante podría no ser necesariamente la empresa que construya el primer reactor, sino los proveedores de tecnologías difíciles de sustituir: imanes HTS, materiales avanzados, sistemas criogénicos, electrónica de potencia, girotrones, tecnología del vacío, sistemas de ciclo del combustible y componentes para altas temperaturas.
Para quienes nos siguen, el tema no es nuevo, ya que se presentó a principios de este año en un análisis en profundidad dedicado a esta misma cuestión: la industrialización de la fusión nuclear. Sin embargo, dada la complejidad del tema, hemos pensado en recopilar algunos conceptos en un informe, que se puede descargar de nuestra página web, donde —como siempre— no ofrecemos consejos de inversión, sino que utilizamos ejemplos concretos para explicar de forma práctica el enfoque que, en nuestra opinión, resulta más sensato para este tipo de inversiones. Al leer el informe, al menos debería quedar claro por qué aparece «Helio» en el título de esta entrada.
Descargo de responsabilidad
Esta entrada expresa la opinión personal de los colaboradores de Custodia Wealth Management que la han redactado. No se trata de consejos ni recomendaciones de inversión, ni de asesoramiento personalizado, y no debe considerarse una invitación a realizar transacciones con instrumentos financieros.
